〒852-8012 長崎県長崎市淵町 12-18 登録番号 T 8810739030870
お気軽にお問合せください
定休日:水曜日
事前予約により時間外・定休日対応も可能
年収の壁2026まるわかり|106万円撤廃 ; 130万円 ; 178万円をFPが整理
最終更新:2026年11月3日時点(令和8年度税制改正・年金制度改正法に基づく)
※ 本記事はAI(Claude)を活用し、FP秀ちゃんが監修・編集しています。
※ © 2026 FP相談室 生活設計本舗 秀ちゃん 本ページに掲載のすべての資料・画像・文章の著作権は当方に帰属します。
無断転載・複製・転用を固くお断りいたします。
「106万円の壁がなくなったって聞いたけど、結局いくらまで働けばいいの?」
「103万円は? 130万円は? 週20時間ってなに?」
ここ数年の“壁”の改正で、頭がゴチャゴチャになっていませんか? 実は、私たち専門職でもついていくのが大変なほど変わりました。
この記事では、2026年11月3日時点の最新ルールを ①・税金 ②・社会保険 ③・健康保険(扶養) の3つに分けて、ポイントだけをやさしく整理します。
この記事の3行まとめ
① ・税金の壁は“なだらか”...所得税は 178万円(時限措置)まで広がりました。
② ・社会保険の 106万円の壁は撤廃(2026年10月〜)...これからは 「週20時間」 がカギです。
③・ 健康保険の 130万円の壁 は、2026年4月から 労働契約ベース の判定に変わりました。
画像はそれぞれ【クリック】拡大ください
1. まず結論|壁は3系統あって、それぞれ“別もの”です
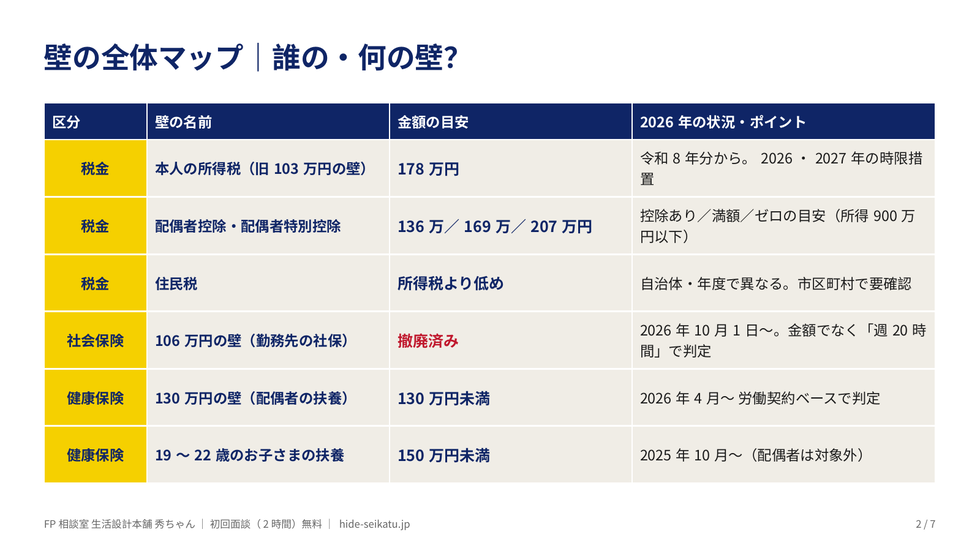
「壁」と呼ばれるものは、実は 税金・社会保険・健康保険(扶養) の3つの制度にまたがっています。まずは全体マップで整理しましょう。
ポイントは、手取りが“逆転”するのは社会保険の壁だけということ。税金の壁は、超えた部分にだけ少額の税がかかる“なだらか”な仕組みです。
2. 税金の壁|所得税は178万円、配偶者控除は136万/169万/207万円
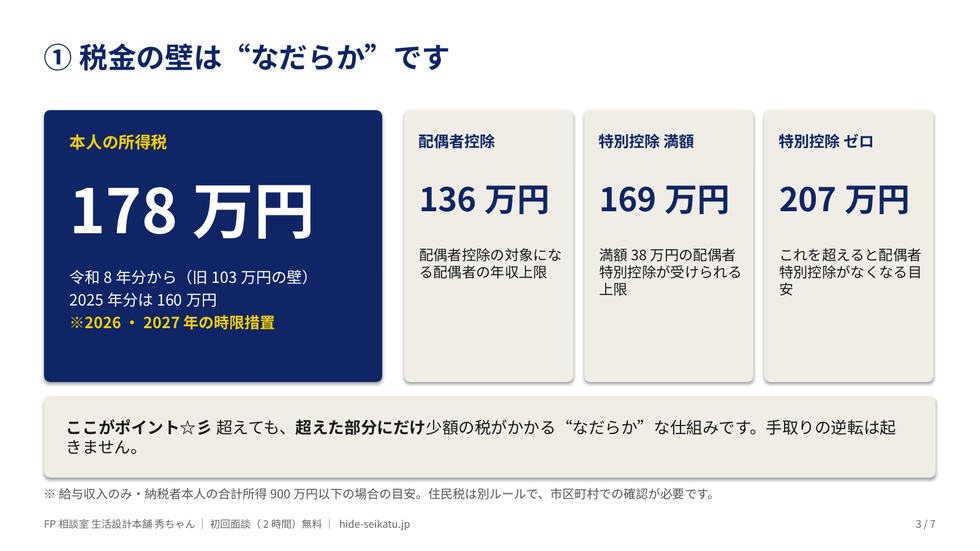
本人の所得税:178万円
いわゆる「103万円の壁」は、2025年分で160万円、令和8年分(2026年分)からは178万円になりました(給与収入のみの場合の目安)。給与所得控除の最低保障額74万円と、基礎控除の最大104万円の合計がもとになっています。
・178万円は2026・2027年の時限措置です。その先の扱いは、今後の改正で確認が必要です。
・超えても、超えた部分にだけ税がかかります(5%〜)。「超えた瞬間に損」にはなりません。
配偶者控除・配偶者特別控除:136万/169万/207万円
ご主人(納税者)の合計所得が900万円以下の場合の、令和8年分以後の目安です。
住民税は所得税とは別ルールで、非課税ラインは自治体・年度によって異なります。お住まいの市区町村で確認してくださいね。
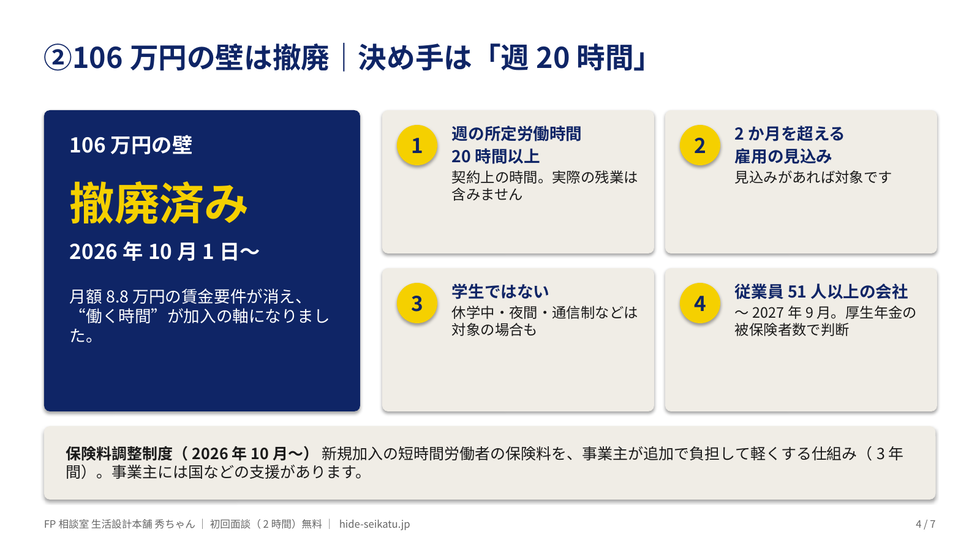
3. 社会保険の壁|106万円は撤廃。これからは「週20時間」
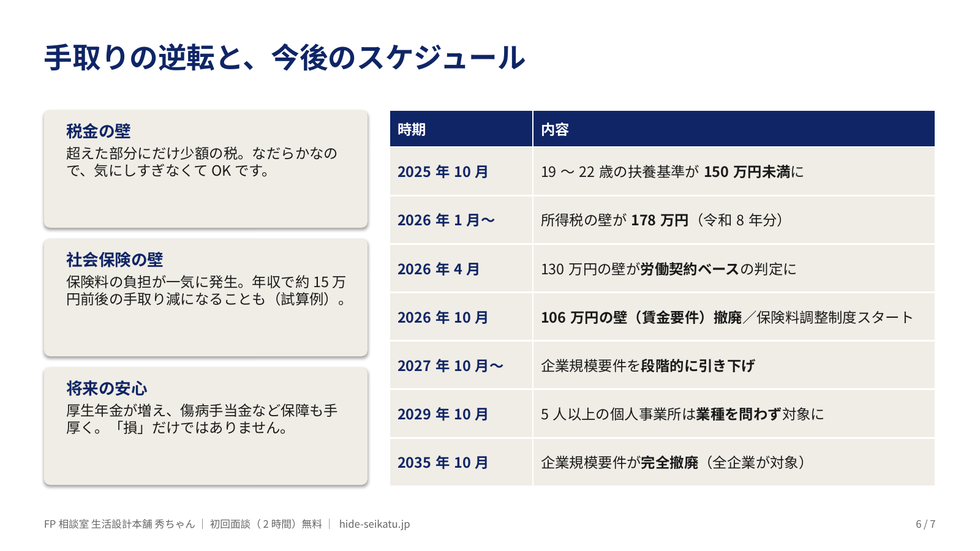
2026年10月1日から、短時間で働く方の社会保険(健康保険・厚生年金)の加入要件から 「月額8.8万円以上」の賃金要件が撤廃されました。年収106万円未満でも、他の要件を満たせば加入対象になります。
加入の4条件(すべて満たすと加入)
①・週の所定労働時間が20時間以上(契約上の時間。実際の残業は含みません)
②・2か月を超える雇用の見込みがある
③・学生ではない(休学中・夜間・通信制などは対象の場合もあります)
④・従業員51人以上の会社(〜2027年9月。厚生年金の被保険者数で判断)
※最低賃金の減額特例の対象者など、例外もあります。
保険料調整制度(2026年10月〜)
新たに加入する短時間労働者の保険料負担を、事業主が追加で負担して軽くする仕組み(3年間)です。事業主側には、国などの支援があります。
企業規模要件は、これから段階的に広がります
2027年10月から企業規模要件が段階的に引き下げられ、2035年10月に撤廃される予定です。2029年10月には、5人以上の個人事業所が業種を問わず対象になります。今は対象外の職場でも、将来は対象になる可能性があります。
4. 健康保険(扶養)の壁|130万円は「労働契約ベース」に
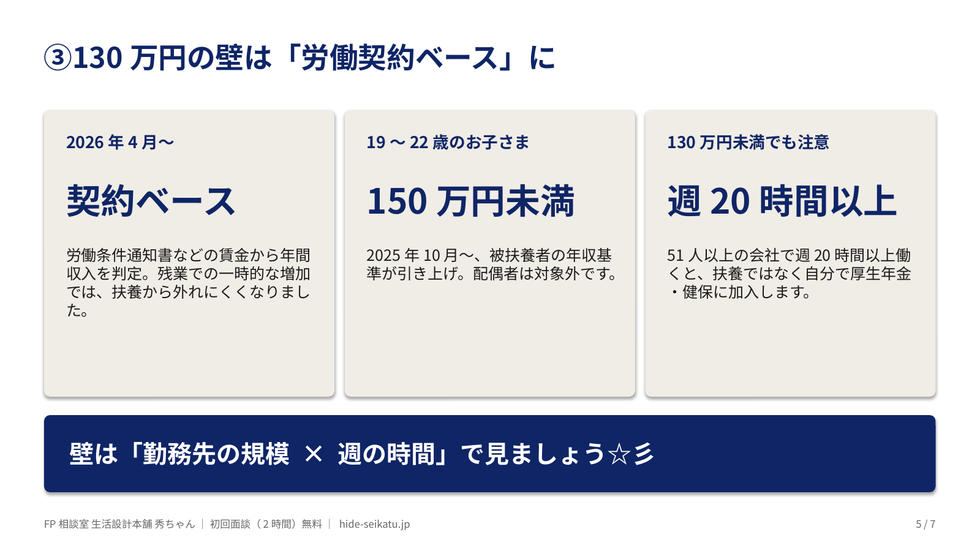
2026年4月から、判定のしかたが変わりました
配偶者の健康保険の扶養に入れるかどうかは、労働契約書(労働条件通知書)に記載された賃金から見込まれる年間収入で判定されるようになりました。これまでは、過去や現在の収入、将来の見込みなどをもとに判断されていたため、残業やシフト増で一時的に収入が増えると、扶養から外れる心配がありました。
・年間収入が 130万円未満 なら、原則として扶養として扱われます。
・契約の更新や労働条件の変更があったときは、書面で確認が行われます。
19〜22歳のお子さまの扶養:150万円未満
2025年10月以降、19歳以上23歳未満の被扶養者(配偶者を除く)は、年収の基準が 150万円未満 に引き上げられています。
▲ 130万円未満でも、扶養に入れないケースがあります
51人以上の会社で 週20時間以上 働くと、年収が130万円未満でも、扶養(第3号被保険者)ではなく 自分で厚生年金・健康保険に加入 することになります。
壁は 「勤務先の規模 × 週の時間」 で見るのがコツです。
5. 手取りは?|社会保険は「損」だけじゃありません
社会保険に加入すると、保険料の負担が発生するため、年収が同じでも手取りが減ることがあります。年収106万円付近では、年間15万円前後の手取り減になる試算もあります。(賃金や保険料率で変わります)
一方で、加入には将来の安心というメリットもあります。
・厚生年金に加入するので、将来受け取る年金が増えます。
・病気やけがで働けないとき、傷病手当金などの保障が受けられます。
目先の手取りだけでなく、「トータルで得か」 で考えることが大切です。
6. これからの改正スケジュール
7. 今日からできる!4つのチェック
①・勤務先の従業員数を確認(厚生年金の被保険者数で51人以上か)
②・労働条件通知書で、週の所定労働時間と賃金を確認
③・配偶者の勤務先の健康保険の、扶養認定ルールと必要書類を確認
④・年末調整の配偶者控除等の申告書の記入前に、今年の見込み年収を確認
将来の年金・保障まで含めた「トータルの損得」は、当事務所の無料シミュレーターでも試せます。
8. よくある質問
8. よくある質問
Q1. 103万円の壁は、なくなったのですか?
所得税がかかり始める目安は、178万円(令和8年分から) に引き上げられました。ただし、社会保険の壁(106万円の賃金要件の撤廃・130万円)は別の制度です。「103万円」の影響は薄れましたが、壁そのものが全部なくなったわけではありません。
Q2. 年収106万円未満なら、社会保険に入らなくていいの?
賃金要件がなくなったため、年収106万円未満でも、週20時間以上など他の要件を満たすと加入対象になります。
Q3. 週20時間未満なら、気にしなくていい?
社会保険(勤務先)の対象外でも、130万円の健康保険(扶養)の壁は残ります。年間収入が130万円未満かどうかは、労働契約の内容で確認しましょう。
Q4. 178万円まで働いても大丈夫?
所得税については、給与収入のみなら178万円以下で税がかかりにくい目安です。ただし、社会保険や扶養の条件は別ですので、そちらを先に確認しましょう。178万円は2026・2027年の時限措置です。
まとめ:秀ちゃんからの結論
3つのポイント
① ・主役は、税金ではなく 社会保険(週20時間) です。
② ・働き方を決める前に、「勤務先の従業員数」と「契約上の週の労働時間」 をまず確認しましょう。
③ ・目先の手取りだけでなく、将来の年金・保障まで含めて「トータルで得か」 を一緒に考えましょう。
【ご注意】本記事は一般的な情報提供を目的としており、特定の方への税務・社会保険の個別アドバイスではありません。
2026年11月3日時点の令和8年度税制改正・年金制度改正法等に基づく内容で、今後の法令・運用の変更により異なる場合があります。
金額は給与収入のみの場合の目安です。扶養の可否は勤務先・健康保険組合により運用が異なる場合があります。
個別の税務・手続きは、税理士・社会保険労務士・勤務先・健康保険組合・市区町村にご確認ください。
参考(一次情報で最終確認を)
・厚生労働省「社会保険の加入対象の拡大について」(https://www.mhlw.go.jp/content/12500000/001633788.pdf)
・国税庁(令和8年度税制改正・年末調整関連)/日本年金機構(短時間労働者の適用拡大)
・厚生労働省通達(令和7年10月1日付)被扶養者認定における年間収入の取扱い
2020年6月26日より オンライン面談/随時対応可能とさせていただいております。[※ 使用ツール ZOOM ; Skype ; LINE]
平日/日中のご多用な方々のため,夕刻以降~夜間・土日祝もご相談承ります。
ライフプランに関して【住宅資金計画】・【教育資金計画】・【老後資金計画】などのご相談,また生損保についての『現状分析』・『見直し案』・『新規ご提案』につきましても,気兼ねなくお声がけくださいませ。
※ 初回面談(02時間)につきましては,無料相談承ります。
※ ご相談いただいた資料(ライフプランレポート・各種ご提案設計書)など,ご希望に応じて[郵送]または[メール]にて送らせていただきます。
※ 注/当事務所検索 グーグルマップ写真は⇒『他人様のお宅』が表示されます。
(《長崎市淵町12-18》と検索された場合)
グーグルさんに、修正を都度依頼~連絡しております。
お気軽にお問合せください
アクセス・受付時間
住所
〒852-8012 長崎県長崎市淵町 12-18
アクセス
JR長崎駅から徒歩15分 バス 07分 自動車 05分
受付時間
9:00~18:00
定休日
水曜日
※事前予約により時間外・定休日対応も可能
↑ 当事務所について
補足
↓こちらが当事務所です。
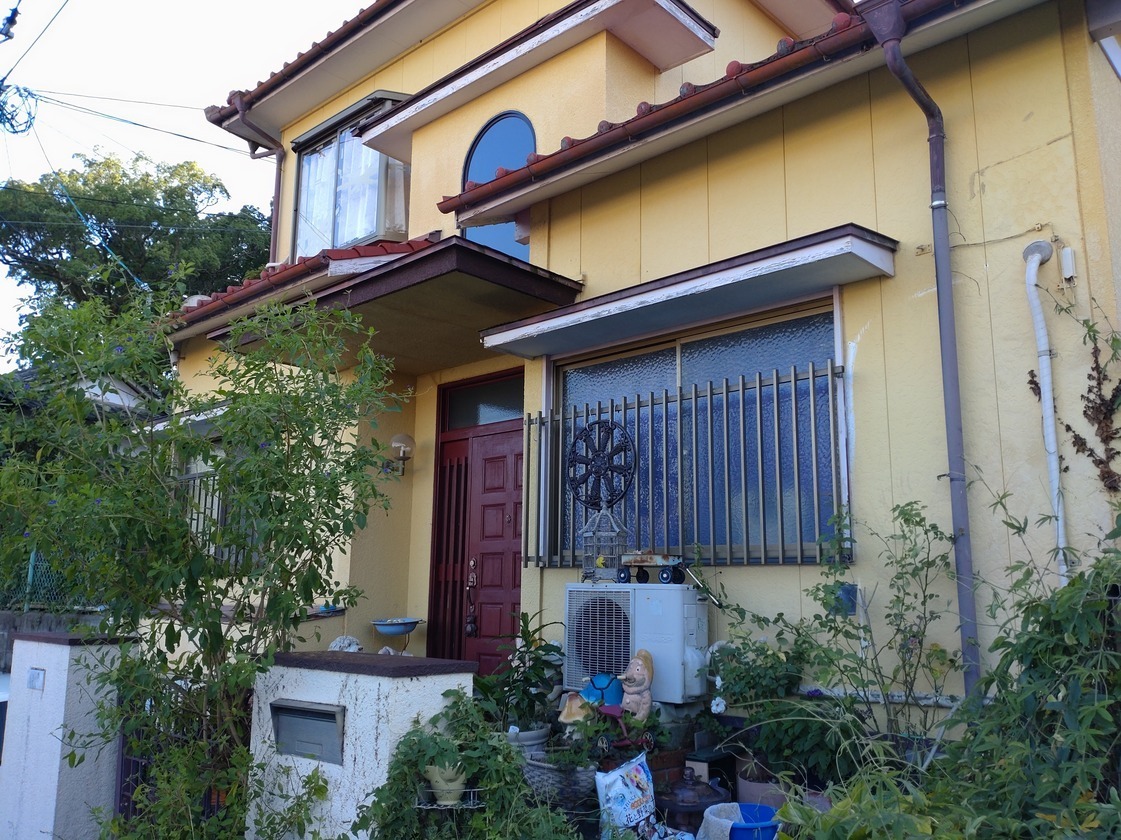
グーグルマップでの検索 ご注意ください ※
当事務所
長崎市淵町12-18での検索上
⇒ご近所(01段下の道路)『他人様のお宅の画像』が表示されます。
お客さまの声
『お父さんが、そばにいてくれているような安心感』
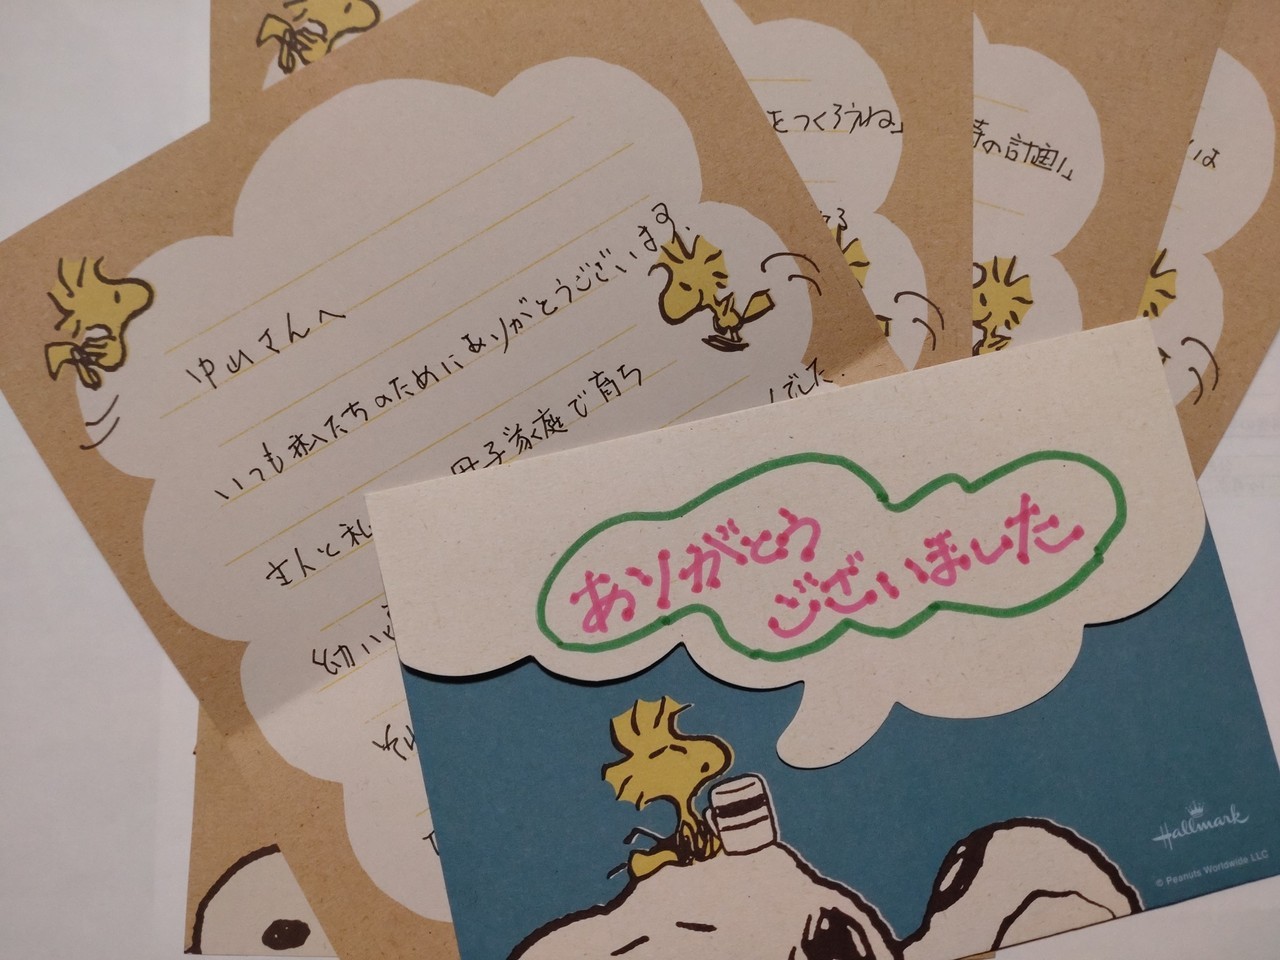
長崎県長崎市在住 : S.Sさま(27歳 男性)・Aさま(27歳 女性)ご夫妻
主人と私、共に母子家庭で育ち 幼い頃から『貧しい思い出』しかありませんでした。
それぞれ、お母さんが一生懸命に昼も夜も寝る間もないくらいに働いて大学までいかせてくれました。 いつも『お金に困らない、幸せな家庭をつくろうね』と話していました。
会社の先輩が、『お家を建てる計画』や『お金の貯め方』のことで プロの人と打合せをしていると話しを聞いて、すぐに中山さんを紹介してもらえました。
ほんとに何回も何回も、時間を作ってくださって私達ふたりの『長く生きた時の計画』や『子どもが三人できた時の家族の計画』『予想外のことへの保険のお話し』を、本当の子ども達のように考えてもらって・・いつも中山さんが帰られたあとは【たくさんのレポートを見ながら、感動】して涙とふるえが止まりませんでした。
お家を買う計画、結婚式を挙げる計画は 3年先を目標にふたりで頑張っていきます! そしてお母さん達と一緒に旅行する計画、7年・10年・15年のお金を貯める方法も あれからちゃんと続けています。
中山さんのことは、主人と『本当のお父さんが、そばにいてくれているようで安心だね』といつも話してます。
長生きしてください、結婚式には必ず招待しますね!!